2017年全球工业机器人市场分析报告 销量与趋势解读
引言
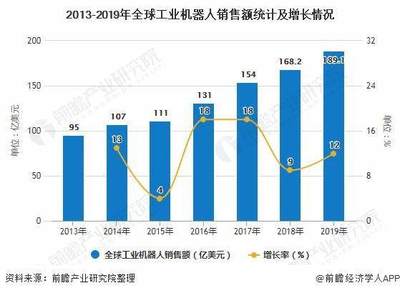
2017年,全球工业机器人市场延续了强劲的增长态势,销量再创历史新高。根据国际机器人联合会(IFR)的数据,2017年全球工业机器人销量达到约38.1万台,同比增长30%,远超市场预期。这一增长主要得益于自动化需求的提升、制造业转型升级以及新兴应用领域的拓展。本报告旨在分析2017年全球工业机器人市场的销售情况、区域分布、行业应用及未来趋势。
一、全球工业机器人销量概况
2017年,全球工业机器人销售额约为162亿美元,销量达38.1万台,较2016年的29.4万台增长30%。这是连续第五年创下新纪录,凸显了全球制造业对自动化的迫切需求。从区域来看,亚洲/澳大利亚地区销量最大,约为28.3万台,占全球总销量的74%;欧洲地区销量约为6.6万台,占比17%;美洲地区销量约为4.1万台,占比11%。
二、主要区域市场分析
1. 亚洲/澳大利亚
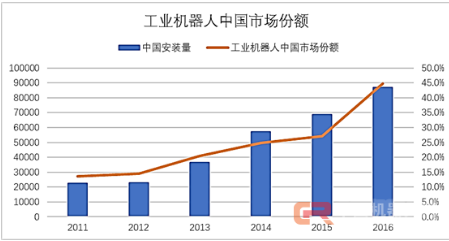
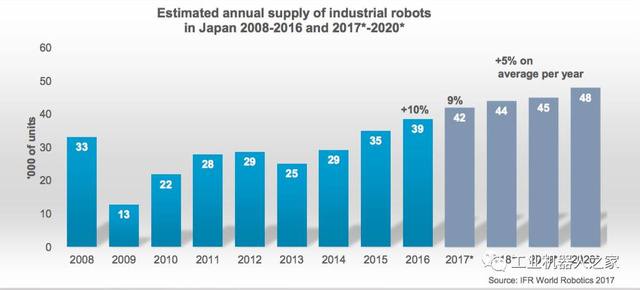
中国仍是全球最大的工业机器人市场,2017年销量约13.8万台,占全球总销量的36%,同比增长58%。韩国、日本和台湾地区也表现出强劲需求,分别位列全球第二、第三和第六。韩国销量约4.0万台,日本约3.4万台,主要受电子和汽车行业自动化推动。
2. 欧洲
欧洲市场2017年销量约6.6万台,同比增长17%。德国作为欧洲最大市场,销量约2.2万台,主要应用于汽车制造和金属加工。意大利、法国和西班牙也呈现稳定增长。东欧地区如波兰、捷克等国家的需求也逐渐上升。
3. 美洲
美洲市场2017年销量约4.1万台,同比增长16%。美国是最大市场,销量约3.3万台,主要集中在汽车、电子和食品行业。墨西哥和巴西也显示出增长潜力,但受经济波动影响,增速相对平缓。
三、行业应用分布
工业机器人的应用主要集中在汽车、电子、金属、塑料及化工、食品饮料等行业。2017年,汽车行业仍是最大应用领域,占全球销量的约33%,其次是电子行业(约31%)。电子行业的增速尤为显著,主要受智能手机、半导体等产品制造需求驱动。金属行业占比约12%,塑料及化工约7%,食品饮料约3%。其他行业如医药、物流等也在逐步拓展。
四、主要供应商动态
2017年,全球工业机器人市场仍由四大巨头主导:发那科(FANUC)、ABB、库卡(KUKA)和安川电机(Yaskawa)。发那科凭借在汽车和电子领域的优势,销量领先;ABB在电气和自动化领域表现强劲;库卡被美的集团收购后,加速在中国市场的布局;安川电机在伺服电机和机器人集成方面具有优势。爱普生、川崎、那智不二越等企业也在细分市场表现活跃。
五、市场驱动因素与挑战
驱动因素包括:劳动力成本上升、制造业升级、政府政策支持(如中国制造2025)、技术进步(协作机器人、人工智能)等。挑战则包括:技术人才短缺、中小企业自动化门槛高、全球经济不确定性等。
六、未来展望
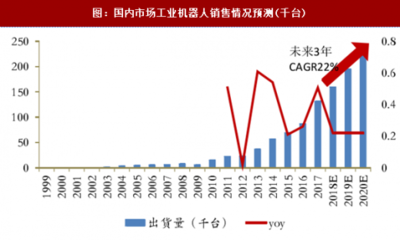
预计2018-2020年全球工业机器人销量将继续保持两位数增长,年均复合增长率约15%。到2020年,全球销量有望突破50万台。协作机器人将成为新增长点,人机协作、人工智能和物联网技术的融合将推动工业机器人向更智能、更灵活的方向发展。亚洲市场尤其是中国、印度和东南亚地区将成为主要增长引擎。
##
2017年全球工业机器人市场表现亮眼,销量和销售额均创历史新高。随着自动化需求的持续升温和新兴技术的应用,工业机器人产业前景广阔。企业应抓住机遇,加大研发投入,拓展应用领域,以应对日益激烈的市场竞争。
如若转载,请注明出处:http://www.zyh0828.com/product/3.html
更新时间:2026-11-03 23:05:27