机器之眼 工业机器人视觉系统与市场格局深度解析
在工业机器人从“程序执行”走向“智能感知”的演进中,机器视觉被誉为“机器之眼”,是实现柔性制造、精密装配与智能分拣的核心使能技术。本文作为机器人产业全面分析系列的第五篇,将聚焦工业机器人视觉系统,拆解其四大核心功能、三大关键部件,并梳理两大龙头企业的竞争格局,同时结合工业机器人销售数据,透视机器视觉市场的增长逻辑。
一、四大功能:从看见到看懂
工业机器视觉系统在产线中承担着替代人眼甚至超越人眼的功能,可归纳为四大功能:
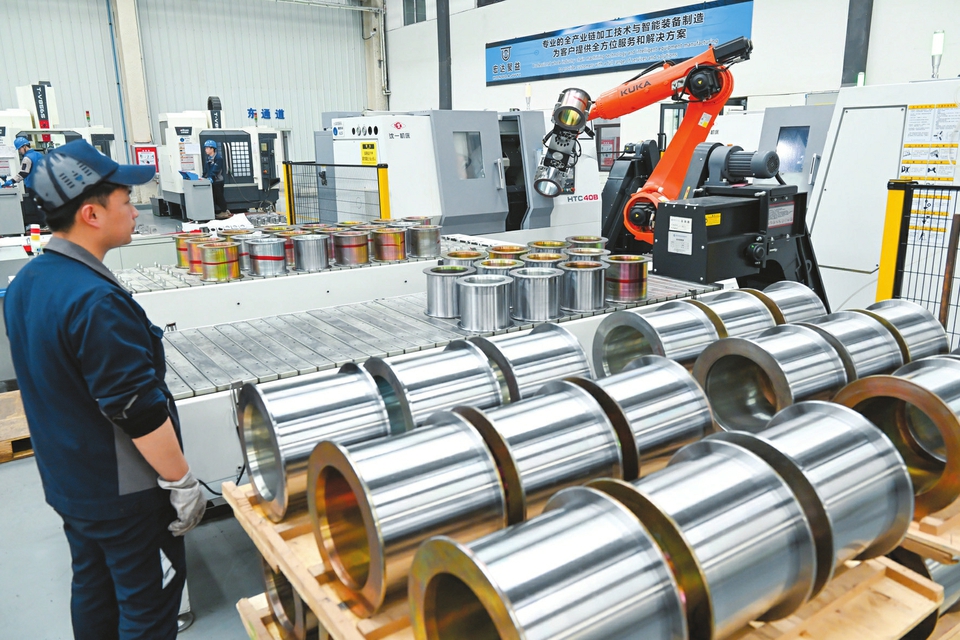
- 识别与定位:通过图像处理识别工件的位置与姿态,引导机器人完成抓取、装配。典型应用包括无序抓取(Bin Picking)、上料定位,是机器视觉在工业机器人中占比最高的功能。
- 测量与检测:对工件尺寸、角度、孔位进行非接触式高精度测量,以及表面缺陷、字符、装配完整性检测。在3C电子、汽车零部件、半导体行业应用广泛,精度可达微米级。
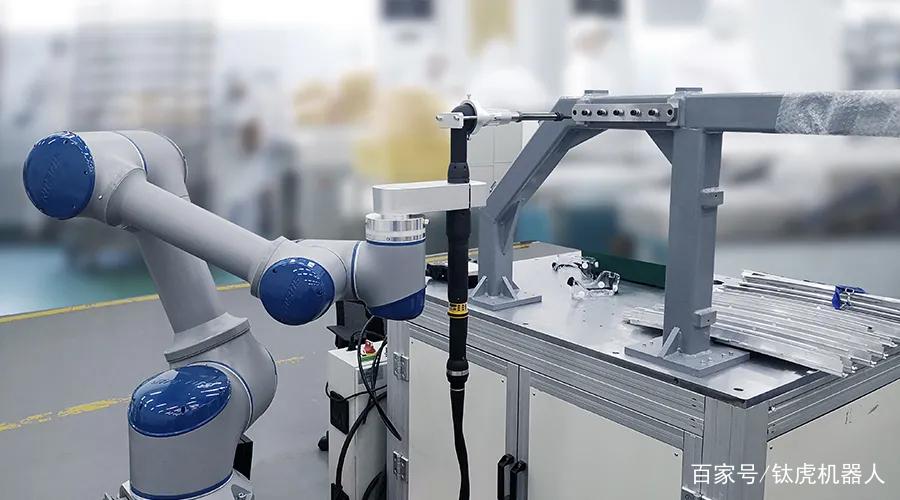
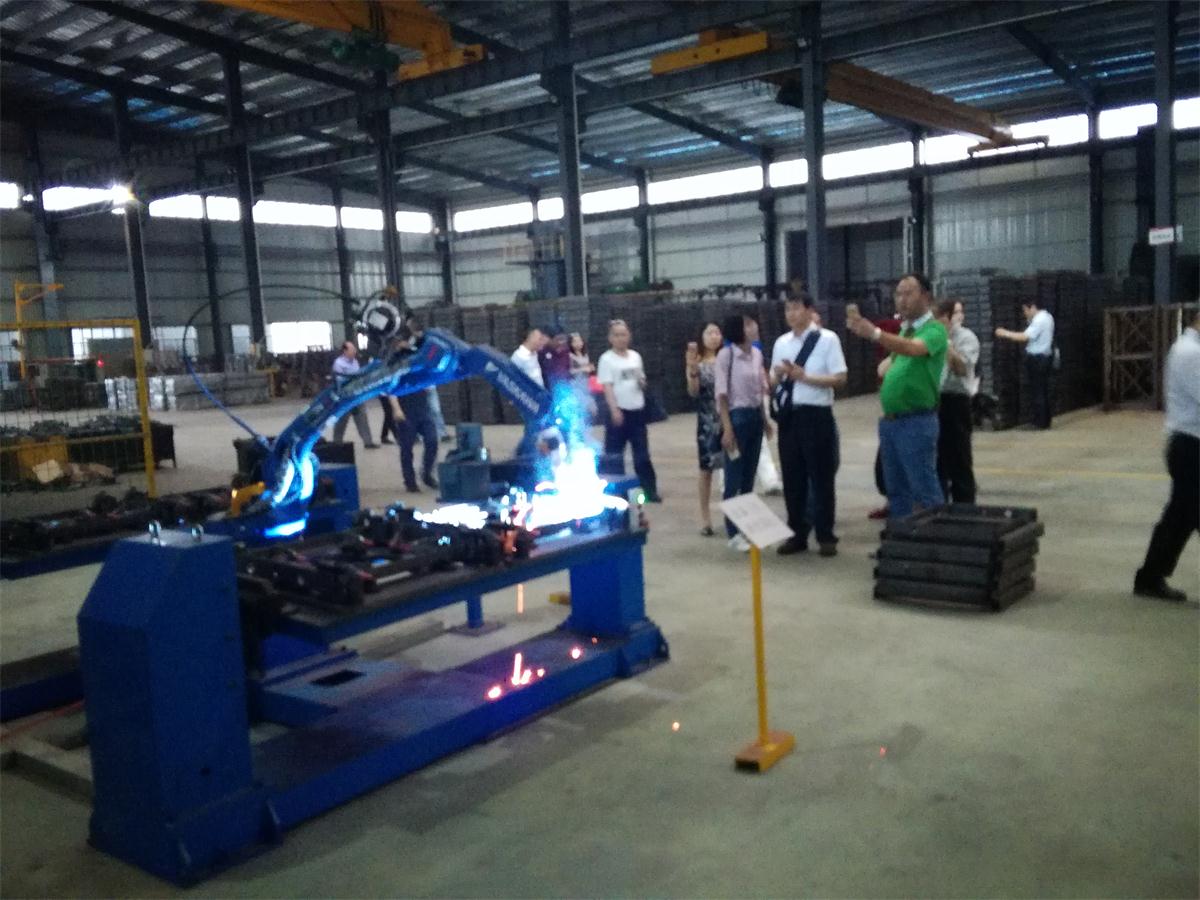
- 引导与对位:在焊接、涂胶、装配等工艺中,实时修正机器人轨迹,实现高精度对位。例如视觉引导的机器人焊接可补偿工件热变形与装夹误差。
- 分类与分拣:基于颜色、形状、纹理特征对物料进行分类,配合机器人完成高速分拣。在物流、食品、回收行业需求旺盛,常与深度学习算法结合处理复杂背景。
四大功能层层递进:识别定位解决“在哪里”,测量检测解决“合不合格”,引导对位解决“准不准”,分类分拣解决“是什么”。这构成了工业机器人视觉应用的完整闭环。
二、三大部件:光源、镜头、相机
工业机器视觉系统由硬件与软件组成,其中三大核心部件决定了系统的成像质量与适用场景:
1. 光源与光源控制器
光源是机器视觉的“第一道门槛”。优质打光方案能显著提升图像对比度、抑制背景干扰。LED光源为主流,包括环形光、条形光、背光、同轴光、穹顶光等。光源控制器负责亮度调节与频闪同步,在高速产线中尤为关键。国产光源已基本实现进口替代,代表性企业包括奥普特、沃德普等。
2. 工业镜头
镜头决定视场角、景深与分辨率。按应用分为定焦镜头、远心镜头(用于高精度测量,消除透视误差)、变倍镜头等。高端远心镜头与高分辨率镜头仍以日本、德国品牌为主,但国产镜头在性价比与定制化方面进步迅速。镜头与相机接口(C口、F口等)的匹配也影响系统集成效率。
3. 工业相机(含图像传感器)
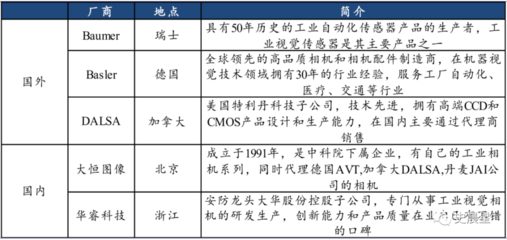
工业相机是成像核心,分为面阵相机与线阵相机。图像传感器从CCD向CMOS迁移,背照式、全局快门技术提升了灵敏度与动态范围。按输出分为黑白/彩色、模拟/数字(GigE、USB3、Camera Link)。全球市场由基恩士、康耐视、索尼、巴斯勒等主导,国产厂商如海康机器人、华睿科技、大恒图像在中低端市场快速渗透,并在3D相机、智能相机领域发力。
软件层面,视觉算法平台与深度学习工具链同样是系统能力的关键,但硬件三大部件构成了视觉系统的物理基础,其成本约占整套视觉系统的60%以上。
三、两大龙头:基恩士与康耐视的“双寡头”格局
全球工业机器视觉市场长期呈现“双寡头”格局,两家企业虽路径不同,但均在工业自动化领域建立了深厚壁垒:
1. 基恩士(Keyence)
日本基恩士以直销模式著称,产品线覆盖传感器、测量仪、视觉系统、条码读取器、激光刻印机等。其视觉系统以“易用性”见长,一体式智能相机(如CV-X系列)内置丰富算法,无需编程即可完成定位、检测。基恩士的核心竞争力在于:直销工程师深度贴近客户现场、快速响应定制需求、产品迭代速度快。在3C电子、汽车、半导体行业拥有极高客户粘性,稳居全球机器视觉市场第一梯队。
2. 康耐视(Cognex)
美国康耐视以视觉软件起家,In-Sight智能相机与VisionPro软件平台是行业标杆。康耐视在深度学习(ViDi套件)与读码器(DataMan系列)领域优势明显,尤其在物流读码、汽车零部件检测场景占据领先份额。与基恩士不同,康耐视采用“直销+系统集成商”混合渠道,软件开放性与生态合作是其重要策略。
两大龙头合计占据全球工业机器视觉市场约30%-40%的份额(按营收口径),在高端应用领域优势显著。国产厂商(如奥普特、海康机器人、凌云光)在光源、相机、算法全链条上加速追赶,在中低端市场形成替代,但在高端智能相机与核心算法上仍有差距。
四、工业机器人销售与机器视觉的联动效应
机器视觉与工业机器人销售高度正相关。据行业统计,全球工业机器人年销量在50万台以上,中国连续多年为全球最大工业机器人市场,年销量超过28万台(2022年数据)。每台工业机器人平均可配套0.5-1套视觉系统(视应用复杂度而定),机器视觉在工业机器人中的渗透率从早期的不足20%提升至当前的40%以上。
从销售结构看,六轴机器人与SCARA机器人是视觉配套的主力机型:六轴机器人多用于汽车焊接、涂胶、装配,视觉引导需求刚性;SCARA在3C电子装配、分拣中大量采用视觉对位。协作机器人因天生强调感知与人机协同,视觉渗透率更高,接近标配。
从区域销售看,中国市场的工业机器人销售中,3C电子、锂电、光伏、汽车为前四大行业,恰好也是机器视觉需求最集中的领域。锂电与光伏行业的高速增长(2021-2023年)直接拉动了视觉引导与检测系统的销售,国产视觉厂商在这些新兴行业斩获大量订单,形成“机器人销售增长—视觉配套增加”的正向循环。
##
机器视觉作为工业机器人的“眼睛”,正从高端选配走向中端标配。四大功能定义了应用边界,三大部件构成了硬件基础,两大龙头树立了技术与商业模式标杆。随着工业机器人销售向新能源、3C、物流等碎片化场景渗透,视觉系统的柔性化、智能化与国产化将成为下一阶段竞争主线。对于机器人厂商与集成商而言,掌握视觉系统选型与集成能力,已成为提升产线附加值的关键一环。
如若转载,请注明出处:http://www.zyh0828.com/product/31.html
更新时间:2026-11-03 09:17:05