中国工业机器人国产化发展任重道远 销售繁荣背后的隐忧
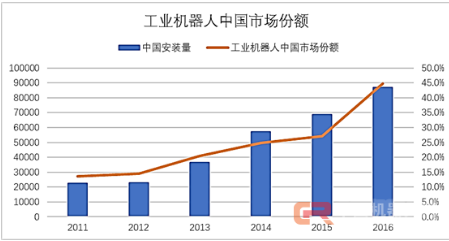
中国工业机器人市场持续升温,销售数据屡创新高。在这一片繁荣景象背后,国产化发展之路依然任重道远。
从销售端看,中国早已成为全球最大的工业机器人消费市场。GGII数据显示,2023年中国工业机器人销量突破30万台,连续多年位居世界第一。汽车制造、3C电子、锂电光伏等领域的需求持续释放,带动了庞大的市场规模。各大厂商纷纷扩产,资本大量涌入,赛道热度不减。
销售数据的亮眼并不能完全掩盖国产化进程中的深层问题。首先是核心零部件受制于人的局面尚未根本改观。减速器、伺服电机、控制器三大核心零部件长期依赖进口,日本纳博特斯克、安川、德国西门子等企业仍占据主导地位。虽然绿的谐波、埃斯顿等国内企业取得了阶段性突破,但在精度、寿命、可靠性等方面与国际顶尖水平仍有差距。核心零部件约占整机成本的70%,这意味着国产机器人企业的利润空间被大幅压缩,议价能力和供应链安全也存在隐患。
再看整机市场格局。发那科、ABB、库卡、安川“四大家族”在中国市场深耕多年,在高端应用场景中仍占据优势。国产品牌埃斯顿、汇川技术、新时达等虽在中低端市场加速替代,市场份额逐年提升,但在焊接、精密装配等高难度工艺环节,客户对进口品牌的信任惯性依然存在。品牌壁垒的打破,并非一朝一夕之功。
研发生态方面,国产企业在控制系统算法、工艺软件包等软实力上的积淀相对薄弱。工业机器人不仅是硬件产品,更是“硬件+软件+工艺”的综合体。四大家族之所以能长期领跑,很大程度上得益于数十年积累的工艺数据库和行业解决方案。国内企业过去偏重硬件销售,在软件生态和场景适配上的投入仍有不足。
国产化发展的路径应当是清晰的。其一,持续攻克核心零部件技术关卡,推动上下游协同创新,提升产业链自主可控能力。其二,深耕细分行业,在锂电、光伏、新能源等中国优势产业中锻造差异化竞争力,以场景驱动技术迭代。其三,加强复合型人才培养,补齐软件与工艺短板,从“卖本体”走向“卖方案”。其四,政策层面应引导行业理性竞争,避免低水平重复建设,鼓励头部企业整合资源做大做强。
中国工业机器人产业正处在从量变到质变的关键关口。销售数字的攀升是起点而非终点。唯有正视差距、补足短板,才能真正实现从“机器人消费大国”向“机器人制造强国”的跨越,让国产化之路走得更稳、更远。
如若转载,请注明出处:http://www.zyh0828.com/product/29.html
更新时间:2026-11-03 15:21:10