全球机器人市场新趋势 3C应用崛起与集成商利润困境
随着全球制造业智能化转型的加速,工业机器人市场正经历深刻的结构性变化。传统上以汽车行业为主导的机器人应用格局正在被打破,3C(计算机、通信和消费电子)行业正成为工业机器人增长的新引擎。在市场蓬勃发展的背后,系统集成商却普遍面临利润微薄的挑战。
一、全球机器人市场持续扩张,3C应用成为新增长点
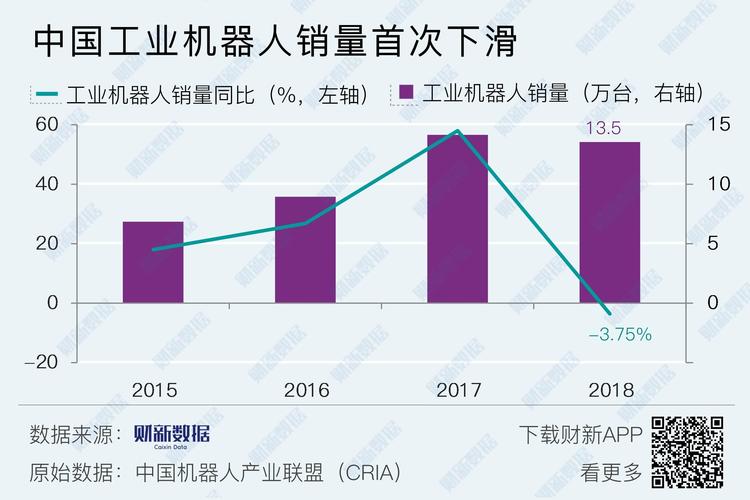
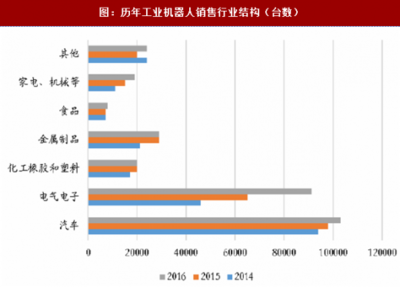
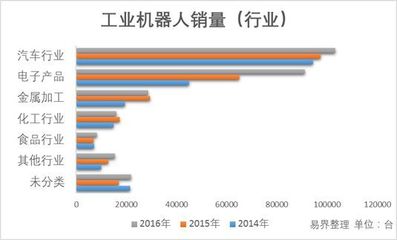
根据国际机器人联合会(IFR)的数据,全球工业机器人装机量保持稳定增长,亚洲尤其是中国仍是最大的市场。过去,汽车及汽车零部件制造是工业机器人的最大应用领域,占装机量的三分之一以上。但随着消费电子产品的快速迭代和精密制造需求的提升,3C行业对工业机器人的需求呈现爆发式增长。智能手机、平板电脑、可穿戴设备等产品的组装、检测、搬运等环节越来越多地采用机器人,以提高生产效率和产品一致性。
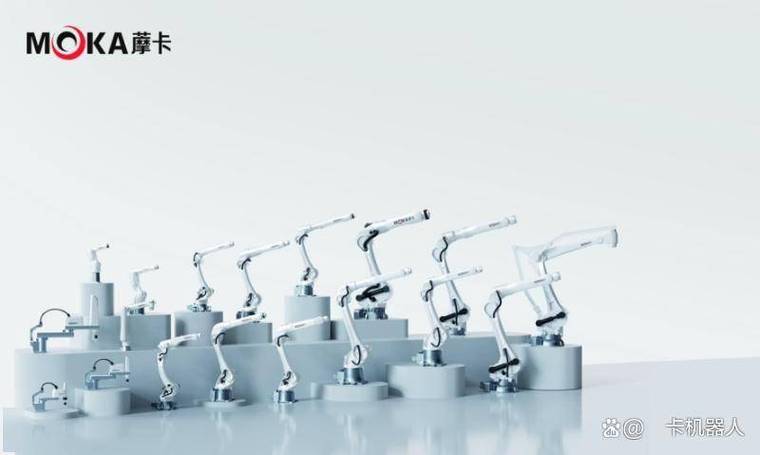
3C行业的特点是产品生命周期短、工艺变化快、对柔性和精度要求高,这促使机器人企业不断推出小型化、轻量化、易编程的协作机器人和SCARA机器人,以满足3C产线的灵活需求。3C制造企业自动化改造意愿强烈,为机器人市场打开了新的增量空间。
二、系统集成商利润微薄,行业生态亟待优化
尽管机器人市场前景广阔,但产业链中的系统集成环节却普遍利润偏低。系统集成商负责将机器人本体、周边设备、软件等整合为完整的自动化解决方案,是连接机器人厂商与终端用户的关键纽带。这一环节竞争激烈,技术壁垒相对较低,且客户定制化需求多,导致项目毛利率普遍在10%-20%之间,部分项目甚至更低。
利润低的原因主要有三:其一,集成商数量众多,价格战频繁,议价能力弱;其二,终端客户尤其是中小制造企业预算有限,对自动化投资回报周期敏感;其三,核心零部件和机器人本体成本占比高,集成商利润空间被挤压。3C行业工艺变化快,集成商需要持续投入研发以适应新需求,进一步增加了成本压力。
三、工业机器人销售呈现新特征
在销售层面,工业机器人市场呈现出一些新特征。协作机器人销量快速增长,因其安全、易用、灵活的特点,在3C、医疗、物流等领域得到广泛应用。机器人厂商 increasingly 采取“本体+服务”的商业模式,通过提供租赁、融资租赁、按使用付费等方式降低客户初始投资门槛,同时增强客户粘性。第三,线上销售渠道开始兴起,部分标准化机器人产品通过电商平台销售,缩短了交易链条。第四,本土机器人品牌崛起,在中低端市场形成替代,价格竞争进一步加剧。
四、破局之道:专业化与差异化
面对利润困境,系统集成商需要向专业化、差异化方向发展。聚焦特定行业或工艺,积累深度know-how,提供高附加值的解决方案,是提升议价能力的关键。加强与机器人厂商的战略合作,获取技术支持和价格优势,也是可行路径。对于机器人厂商而言,应关注集成商生态的健康,通过培训、认证、联合营销等方式赋能集成商,共同做大市场。
全球机器人市场在3C应用的带动下仍将保持增长,但产业链利润分配不均的问题需要各方重视。只有构建协同共赢的产业生态,才能实现机器人行业的可持续发展。
如若转载,请注明出处:http://www.zyh0828.com/product/45.html
更新时间:2026-11-03 16:56:32