国内外主流工业机器人公司2018上半年销售数据综述
2018年上半年,全球工业机器人市场延续了增长态势,国内外主流厂商销售数据相继出炉,反映出制造业自动化升级的持续需求。以下根据公开财报及行业机构统计,对主要公司的销售情况进行梳理。
一、国际主流公司
1. 发那科(FANUC)
2018财年第一季度(2018年4月至6月),发那科机器人部门销售额为791亿日元,同比增长约14%。其中,中国市场贡献显著,汽车和电子行业需求强劲。
2. 安川电机(Yaskawa)
2018财年第一季度(2018年3月至5月),安川机器人部门销售额为466亿日元,同比增长约23%。运动控制与机器人业务均实现增长,尤其在锂电池和半导体领域。
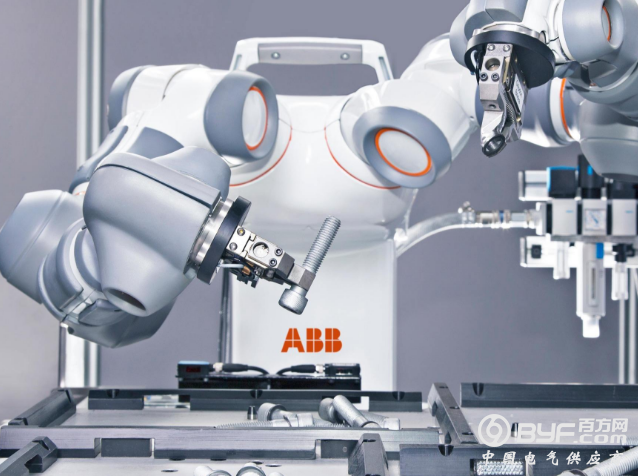
3. ABB
2018年上半年,ABB机器人及运动控制业务实现销售收入约46亿美元,同比增长约8%。其中机器人业务单元订单增长12%,中国和北美市场表现突出。
4. 库卡(KUKA)
2018年上半年,库卡实现营收约16亿欧元,同比增长约5%。机器人业务在汽车行业保持领先,但一般工业领域增速有所放缓。
5. 不二越(NACHI)
2018年上半年,不二越机器人业务销售额约220亿日元,同比增长约10%。主要受益于日本国内设备投资和亚洲市场需求。
二、国内主流公司
1. 新松机器人
2018年上半年,新松实现营收约12.5亿元人民币,同比增长约12%。工业机器人收入占比约35%,其中协作机器人和移动机器人增长较快。
2. 埃斯顿
2018年上半年,埃斯顿实现营收约7.2亿元人民币,同比增长约25%。工业机器人及智能制造系统收入增长超过30%,运动控制产品保持稳定。
3. 拓斯达
2018年上半年,拓斯达实现营收约5.8亿元人民币,同比增长约40%。工业机器人及应用集成业务增长显著,主要来自3C和新能源行业。
4. 广州数控
2018年上半年,广州数控机器人业务销售额约3.5亿元人民币,同比增长约15%。在机床上下料、搬运码垛等领域表现稳定。
5. 新时达
2018年上半年,新时达机器人与运动控制业务实现营收约9.8亿元人民币,同比增长约18%。其中机器人本体销售增长约20%,主要应用于焊接和搬运。
三、市场特点
- 行业需求分化:汽车行业仍是工业机器人最大应用领域,但增速放缓;3C电子、锂电、光伏等新兴领域需求旺盛。
- 国产替代加速:国内厂商在中低端市场逐步替代进口,但在高端领域仍依赖外资品牌。
- 竞争加剧:价格战在部分细分市场显现,厂商利润率承压。
综上,2018年上半年国内外主流工业机器人公司销售普遍实现增长,但增速出现分化。中国市场继续成为全球增长引擎,国产厂商在政策支持和需求拉动下快速成长。
如若转载,请注明出处:http://www.zyh0828.com/product/20.html
更新时间:2026-11-03 07:57:14